상가 담보대출·자영업 폐업 개인회생 후기: 빚 3억 9천만 원 89% 탕감 사례
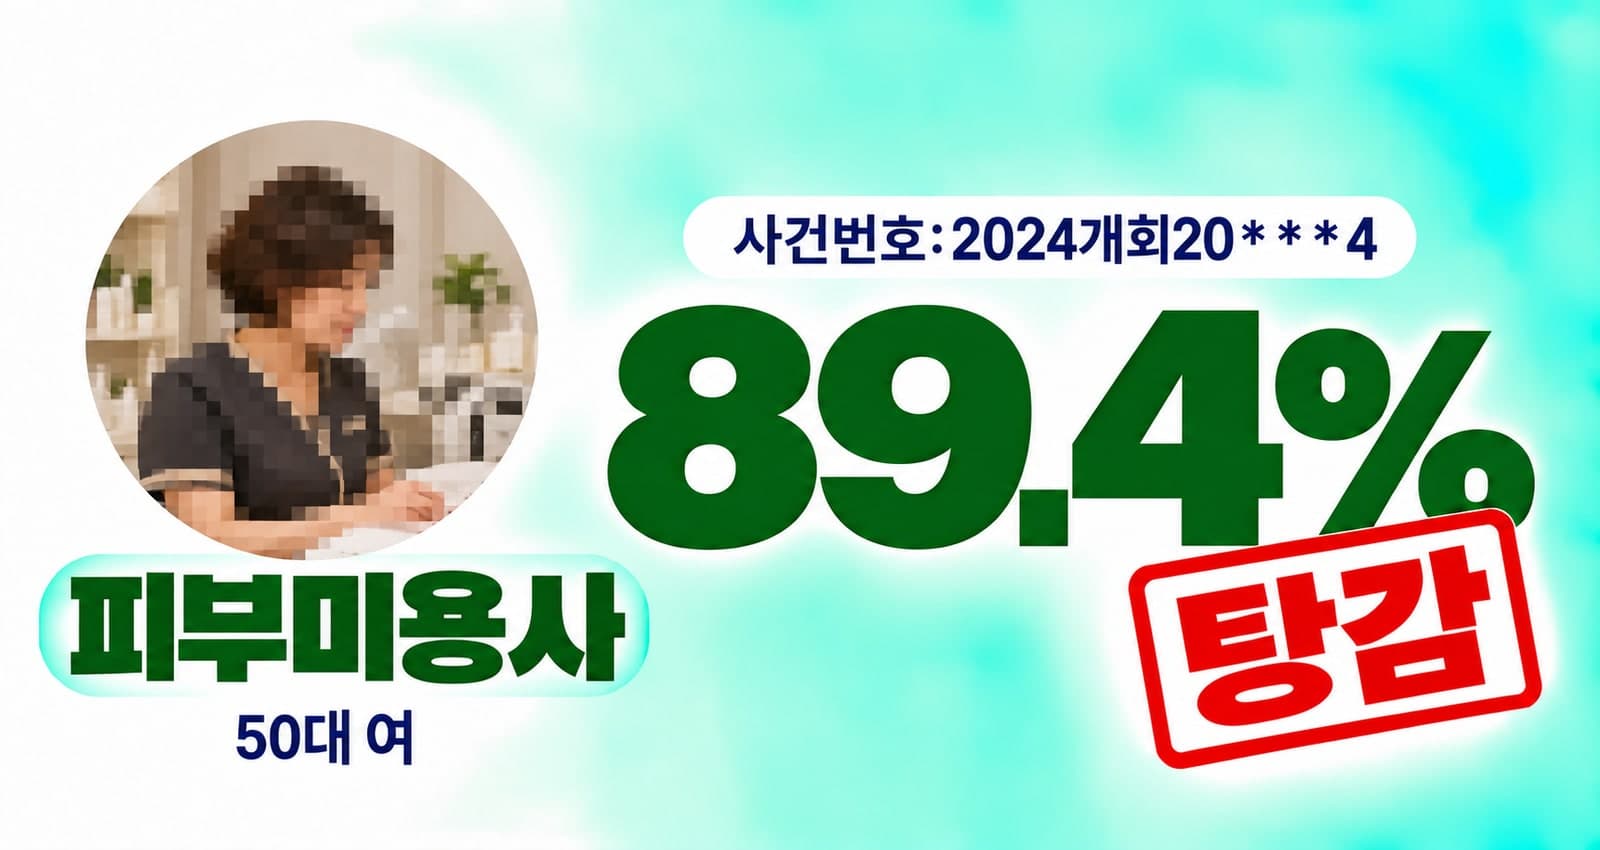
채무 총액
3억 9,337만 → 4,178만
월 변제금
1,311.2만 → 69.6만
상황: 피부미용업 매출이 줄어든 데다 대출로 매입한 상가가 공실로 남으면서, 의뢰인께서는 관리비와 이자까지 감당하기 어려워졌습니다.
결과: 저희는 현재 급여와 생활비를 기준으로 변제금을 정하고, 상가 담보채무를 다른 채무와 구분해 월 약 69.6만 원씩 60개월 변제하는 조건으로 개인회생을 진행했습니다.
개인회생채권액 대비 약 89% 탕감
💡 사건 핵심정보
구분 | 내용 |
|---|---|
사건유형 | 개인회생 |
의뢰인 | 50대 여성·피부미용업 종사자 |
핵심 쟁점 | 공실 상가의 담보대출과 현재 급여에 맞는 변제금 |
결과 | 월 약 69.6만 원씩 60개월 변제·채권액 대비 약 89% 탕감 |
담당 변호사 | 이창희 변호사 |
상황배경
의뢰인께서는 가계에 보탬이 되려고 피부미용업을 시작하셨습니다.
하지만 자영업에 익숙해지기도 전에 팬데믹 사태의 여파로 매출이 급감했고, 생활비와 임대료를 마련하기 위해 대출을 받게 됐습니다.
수입을 늘려보려고 상가도 매입하셨습니다. 그러나 임차인이 들어오지 않아 반년 넘게 공실이 이어졌고, 임대수입이 없는 동안에도 관리비와 대출이자는 계속 나갔습니다.
이후 상가에서 무인매장을 운영해 보셨지만 추가로 빌린 돈만큼 수입이 늘지는 않았습니다.
의뢰인께서는 결국 피부미용업에서 쌓인 채무와 상가 관련 대출을 함께 감당하기 어려워졌습니다.
다시 급여를 받으며 생활을 이어가고 있었지만, 월급만으로 기존 채무를 갚기는 어려워 저희를 찾아오셨습니다.
리얼로펌의 전략
저희는 먼저 과거 가게 매출이 아니라 현재 매달 들어오는 급여를 기준으로 삼았습니다.
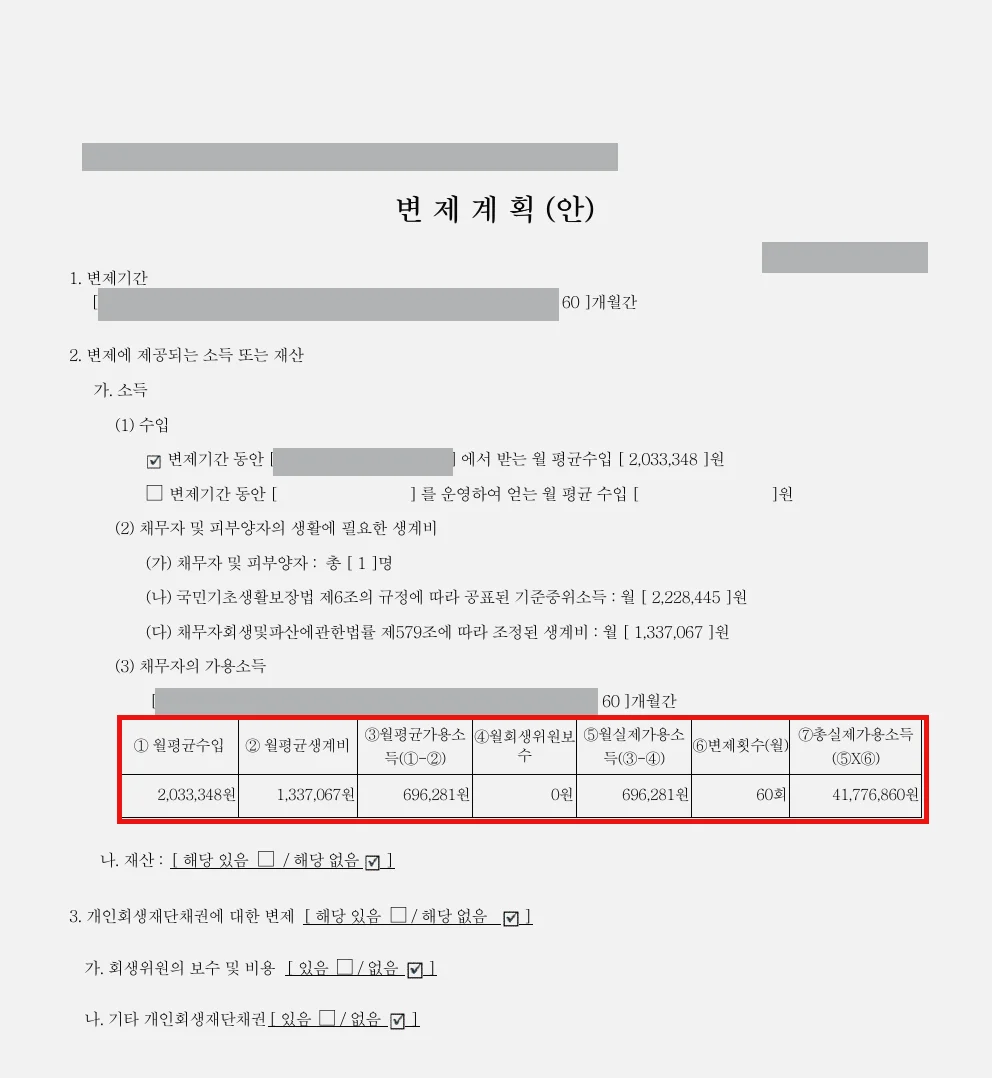
의뢰인의 월평균 수입은 약 203.3만 원이었고, 여기에 한 달 생활비 약 133.7만 원을 반영해 월 변제금을 약 69.6만 원으로 정리했습니다.
상가 대출은 다른 카드·대출채무와 처리 방식이 달랐습니다.
상가를 담보로 잡은 채권자가 담보권으로 변제받을 부분을 먼저 구분하고,
그 후에도 남을 것으로 예상되는 채권을 개인회생 채권 목록에서 따로 살폈습니다.
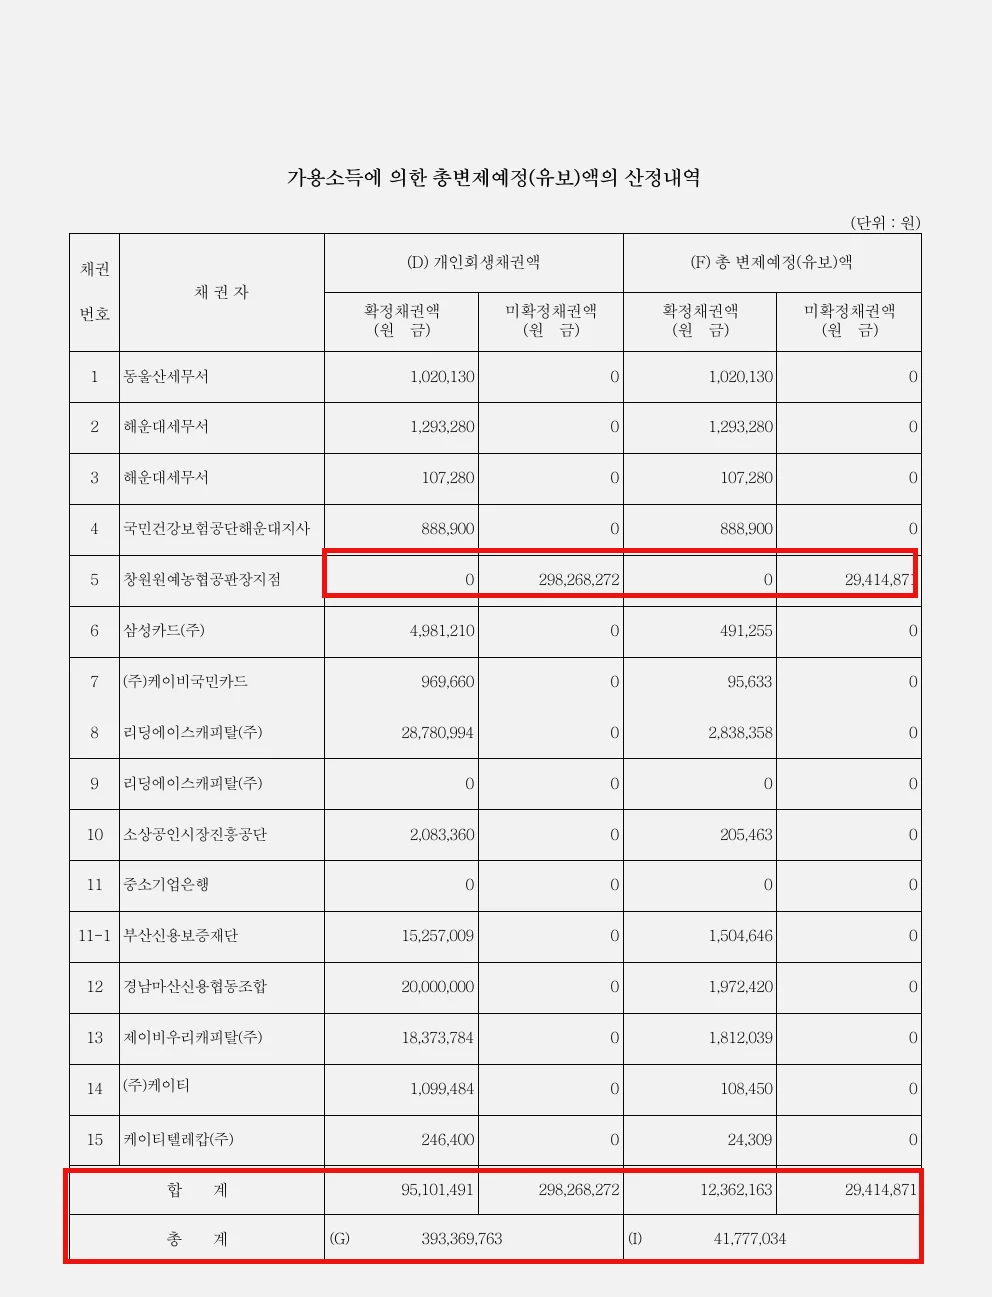
또한 세금과 건강보험료 약 331만 원은 우선 변제하도록 반영했습니다.
이처럼 현재 소득과 채무별 처리 순서를 맞춰 60개월 동안 총 약 4,178만 원을 변제하는 조건으로 진행했습니다.
최종 결과
💡 월 약 69.6만 원씩 60개월 변제·채권액 대비 약 89% 탕감
개인회생채권액: 약 3억 9,337만 원
채권액 대비 탕감률: 약 89%
총 변제액: 약 4,178만 원
월 변제금: 약 69.6만 원
변제기간: 60개월
위 탕감률은 개인회생 채권 목록의 금액과 60개월 총 변제액을 비교한 수치입니다.
채권 목록에는 상가 담보권 행사 후 남을 것으로 예상한 미확정채권이 포함돼 있으며, 담보권으로 회수할 금액은 별도로 처리됩니다.
자주 묻는 질문
Q. 상가 담보대출이 있어도 개인회생을 할 수 있나요?
네. 다만 상가 담보권으로 갚을 부분과 그 후에도 남을 수 있는 채권을 구분해야 합니다.
상가 대출 전액을 매달 내는 개인회생 변제금으로 갚는 것은 아닙니다.
Q. 상가가 공실이라 임대수입이 없어도 가능한가요?
공실이라는 이유만으로 개인회생이 불가능한 것은 아닙니다. 상가의 가치와 담보대출을 살피면서,
현재 급여처럼 앞으로 계속 들어올 소득으로 변제금을 낼 수 있는지도 함께 확인해야 합니다.
Q. 가게를 그만두고 취업했다면 변제금은 어떤 소득으로 계산하나요?
현재 얻고 있는 소득이 중요합니다. 이 사건에서는 예전 피부미용업 매출이 아니라 의뢰인이 새로 받는 월 급여와 생활비를 기준으로 변제금을 살폈습니다.
Q. 밀린 세금과 건강보험료도 다른 대출처럼 줄어드나요?
이 사건에서는 세금과 건강보험료 약 331만 원을 우선 변제할 채권으로 반영했습니다.
체납액이 있다면 카드대금·일반 대출과 구분해 금액과 변제 순서를 먼저 확인하는 것이 좋습니다.
변호사의 조언
이번 의뢰인께서는 상가에 임차인이 들어오면 대출이자를 감당할 수 있으리라 기대하셨습니다.
그러나 공실이 길어지면서 임대수입은 없고 관리비와 이자만 계속 나갔습니다.
이런 때에는 상가 대출과 카드대금을 한데 묶어 “빚이 얼마인지”만 보는 것으로는 부족합니다.
먼저 상가의 현재 가치와 담보대출 잔액을 확인해 보세요. 그다음 공실 기간에 낸 관리비·이자와 다른 대출 내역을 나눠 정리해야 합니다.
담보로 처리될 채무와 매달 갚아야 할 채무를 구분한 뒤 현재 급여에서 생활비를 쓰고 얼마를 계속 낼 수 있는지 살펴야 변제 조건도 현실적으로 잡을 수 있습니다.
저희는 이 순서대로 상가와 채무 자료를 확인하고, 지금의 소득으로 이어갈 수 있는 변제금을 살펴봅니다.
공실 상가의 이자를 막기 위해 또 대출을 알아보고 계신다면, 새로 빌리기 전에 상가 대출 내역과 최근 급여 자료부터 가지고 상담받아 보시기 바랍니다.
※ 의뢰인의 동의를 거쳐 익명화된 사례입니다.