폐업 후 소득 입증이 어려웠던 세차업자, 월 46.8만원 변제계획 인가
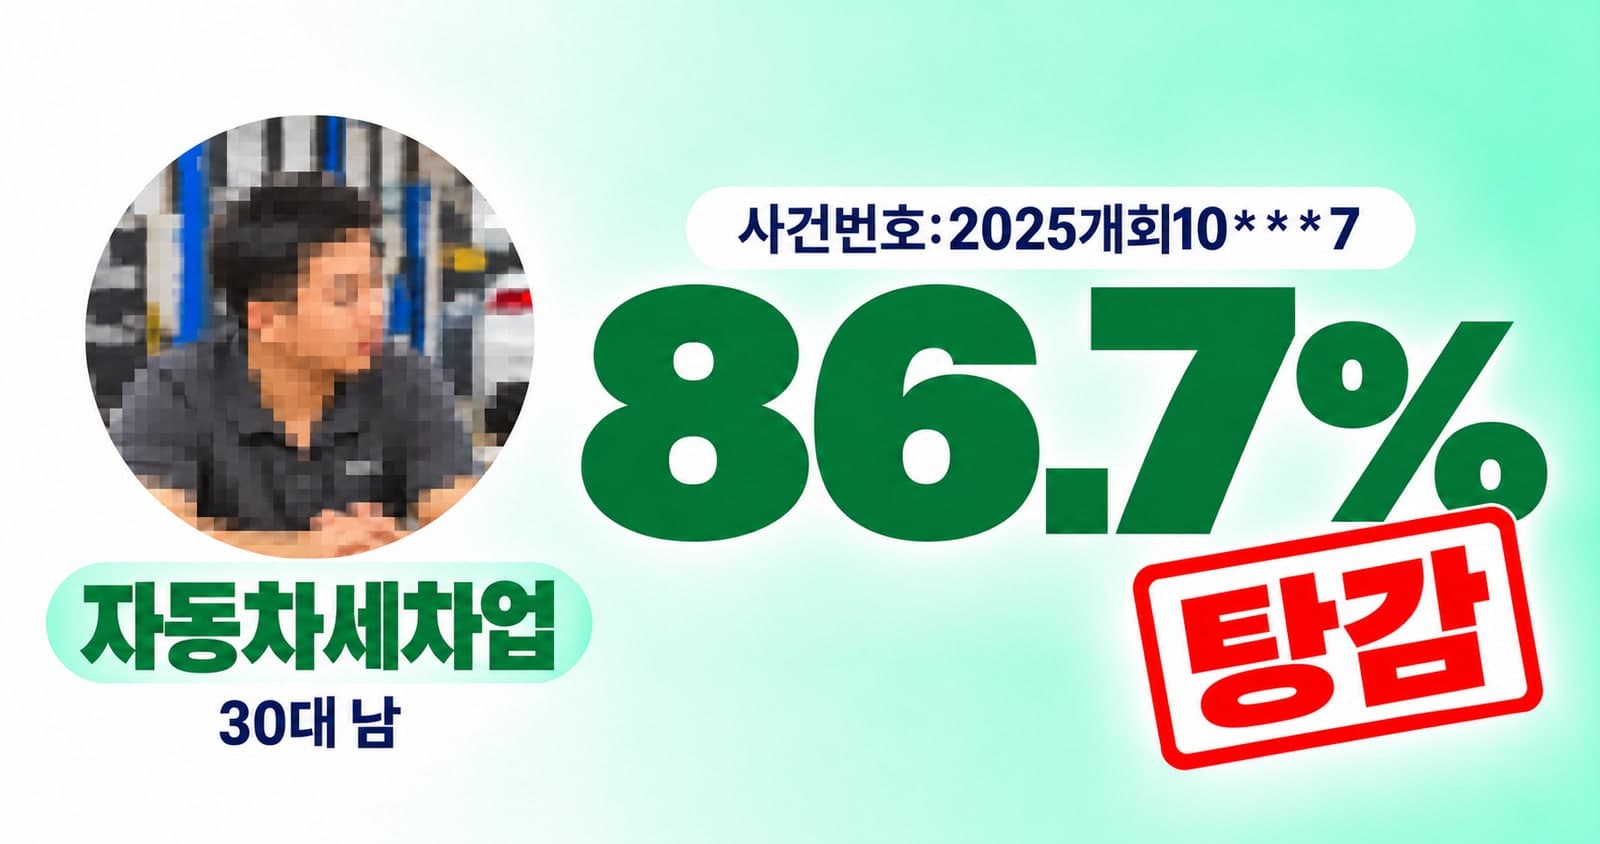
채무 총액
1억 2,700만 → 1,685만
월 변제금
450만 → 46.8만
사업장을 폐업한 뒤에도 생계를 위해 일을 이어가고 있다면, 개인회생 과정에서 현재 소득을 어떻게 설명해야 할지 막막할 수 있습니다.
세무서류만으로 수입을 확인하기 어렵다면 실제 거래와 영업 상황을 보여주는 자료도 필요합니다.
이번 의뢰인은 폐업 후 소득뿐 아니라 임차보증금, 차량, 주식 등 재산관계와 이전 개인회생 사건의 폐지 경위까지 함께 소명해야 했습니다.
💡 사건 핵심정보
구분 | 내용 |
|---|---|
사건유형 | 개인회생 |
관할법원 | 부산회생법원 |
의뢰인 | 30대 남성, 자동차 세차업 종사 |
채무 총액 | 1억 2,700만원 |
채무 발생 원인 | 사업 부진 |
핵심 쟁점 | 폐업 후 소득 입증, 임차보증금 소멸 경위, 재산 및 종전 사건 이력 소명 |
결과 | 변제계획 인가결정 |
상황배경
의뢰인은 자동차 세차업을 운영하던 중 사업이 어려워지면서 1억 2,700만원의 채무를 지게 됐습니다.
개인회생을 신청한 뒤에는 폐업한 사업장의 임차보증금이 어떻게 소멸했는지 설명하라는 법원의 보정 요구를 받았습니다.
확인해야 할 내용은 보증금만이 아니었습니다. 주식 보유 여부와 차량 처분 내역, 이전 개인회생 사건이 폐지된 경위도 정리해야 했습니다.
일부 세무서류는 발급받기 어려워 다른 자료로 소득을 설명할 방법도 찾아야 했습니다.
특히 사업장 폐업 이후에도 생계를 위해 이어간 소득활동이 있었습니다.
따라서 폐업 사실과 현재 수입이 발생하는 경위를 각각 설명하면서, 재산목록과 변제계획안의 내용도 맞춰야 하는 상황이었습니다.
리얼로펌의 전략
저희는 먼저 임차보증금의 소멸 경위와 종전 개인회생 사건 자료를 정리했습니다.
주식·차량·세무 관련 자료도 함께 확인해 법원이 요구한 재산관계의 흐름을 설명했습니다.
폐업 이후의 소득은 세무서류에만 의존하기 어려웠습니다. 이에 금융거래내역, 상세 진술서, 영업용 설비 사진을 함께 제출해 실제 소득활동과 수입이 발생한 경위를 보여주었습니다.
발급받지 못한 세무서류에 대해서는 그 사유도 별도로 설명했습니다.
이후 보정 요구에 맞춰 재산목록과 변제계획안을 수정했습니다.
보증금이나 처분 재산의 내역은 앞으로 얼마를 변제할지 정하는 데 영향을 줄 수 있으므로, 제출한 자료와 변제계획의 숫자가 서로 맞도록 정리했습니다.
최종 결과
💡 월 46.8만원을 36개월간 변제하는 계획 인가결정
채무 총액: 1억 2,700만원
월 변제금: 46.8만원
변제기간: 36개월
총 변제예정액: 1,684만 8,000원
결과: 변제계획 인가결정
자주 묻는 질문
Q. 사업장을 폐업한 뒤에도 개인회생을 신청할 수 있나요?
폐업 사실과 현재 소득활동을 구분해서 봐야 합니다. 이후에도 계속적인 수입이 있다면 어떤 일을 통해 얼마를 벌고 있는지 자료로 설명하는 것이 중요합니다.
Q. 폐업 후 소득을 증명할 세무서류가 부족하면 어떻게 하나요?
발급할 수 없는 서류와 그 이유를 먼저 정리해야 합니다. 이 사건처럼 금융거래내역, 업무 경위를 적은 진술서, 영업 설비 자료 등을 함께 검토해 실제 소득 흐름을 설명할 수 있습니다.
Q. 폐업한 사업장의 임차보증금도 개인회생에서 확인하나요?
신청 당시 보증금이 남아 있지 않더라도 법원이 소멸 경위를 확인하도록 요구할 수 있습니다. 임대차계약과 보증금 반환·사용 내역을 연결해 정리하는 것이 좋습니다.
Q. 이전 개인회생 사건이 폐지됐다면 그 경위도 밝혀야 하나요?
이전 사건의 진행과 폐지 경위가 이번 신청에서 확인 대상이 될 수 있습니다. 당시 사건 자료를 확보하고, 현재 소득과 재산 상황이 어떻게 달라졌는지 함께 정리해야 합니다.
변호사의 조언
폐업 후에도 소득활동을 이어갔다면 사업장 폐업을 증명하는 자료와 현재 수입을 증명하는 자료를 따로 모아보세요.
폐업 전후의 입금내역을 시간순으로 나누면 현재의 수입이 어디서 발생하는지 설명하기 수월해집니다.
또 임차보증금이나 차량처럼 현재 보유하지 않는 재산도 그 처분·소멸 경위를 확인해야 합니다.
계약서와 거래내역, 이전 개인회생 사건 자료를 함께 정리하면 법원의 보정 요구에 맞춰 재산목록과 변제계획안을 수정할 때 필요한 근거를 찾을 수 있습니다.
※ 의뢰인의 동의를 거쳐 익명화된 사례입니다.