부동산 경기 침체로 빚 늘어난 공인중개사 개인회생, 약 3,894만 원 탕감
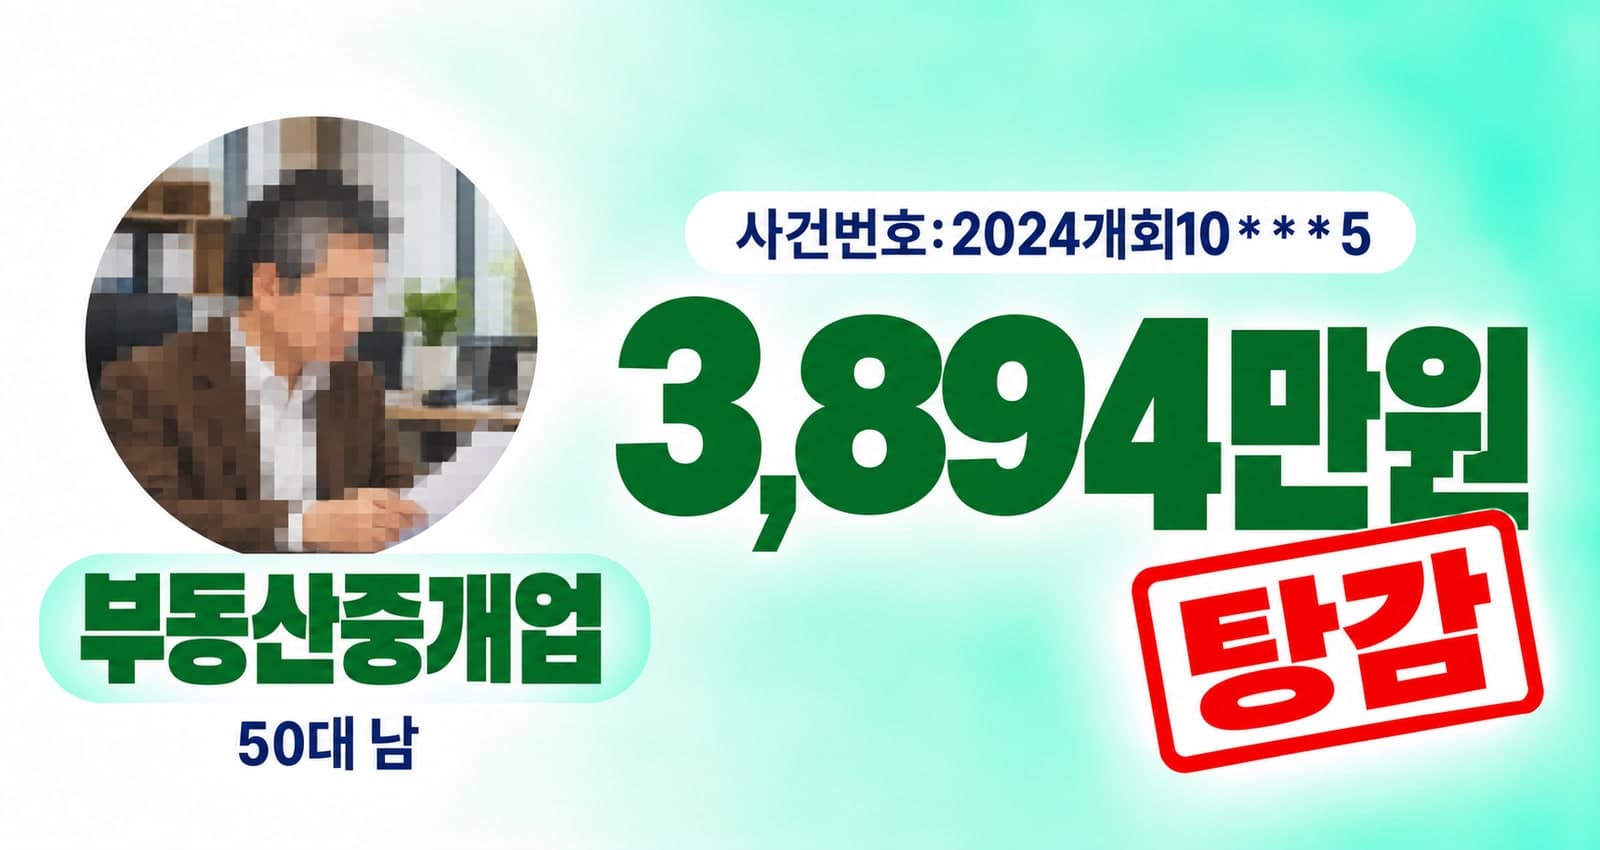
채무 총액
5,886만 → 1,992만
월 변제금
196.2만 → 55.3만
상황: 공인중개사로 일하던 의뢰인은 부동산 거래가 줄면서 수입이 불안정해졌고,
대출로 이자를 갚는 일이 반복되면서 개인회생채권 약 5,886만 원을 감당하기 어려워졌습니다.
결과: 저희는 월평균 수입과 생활비를 살피고 차량 담보채권을 다른 채무와 구분해
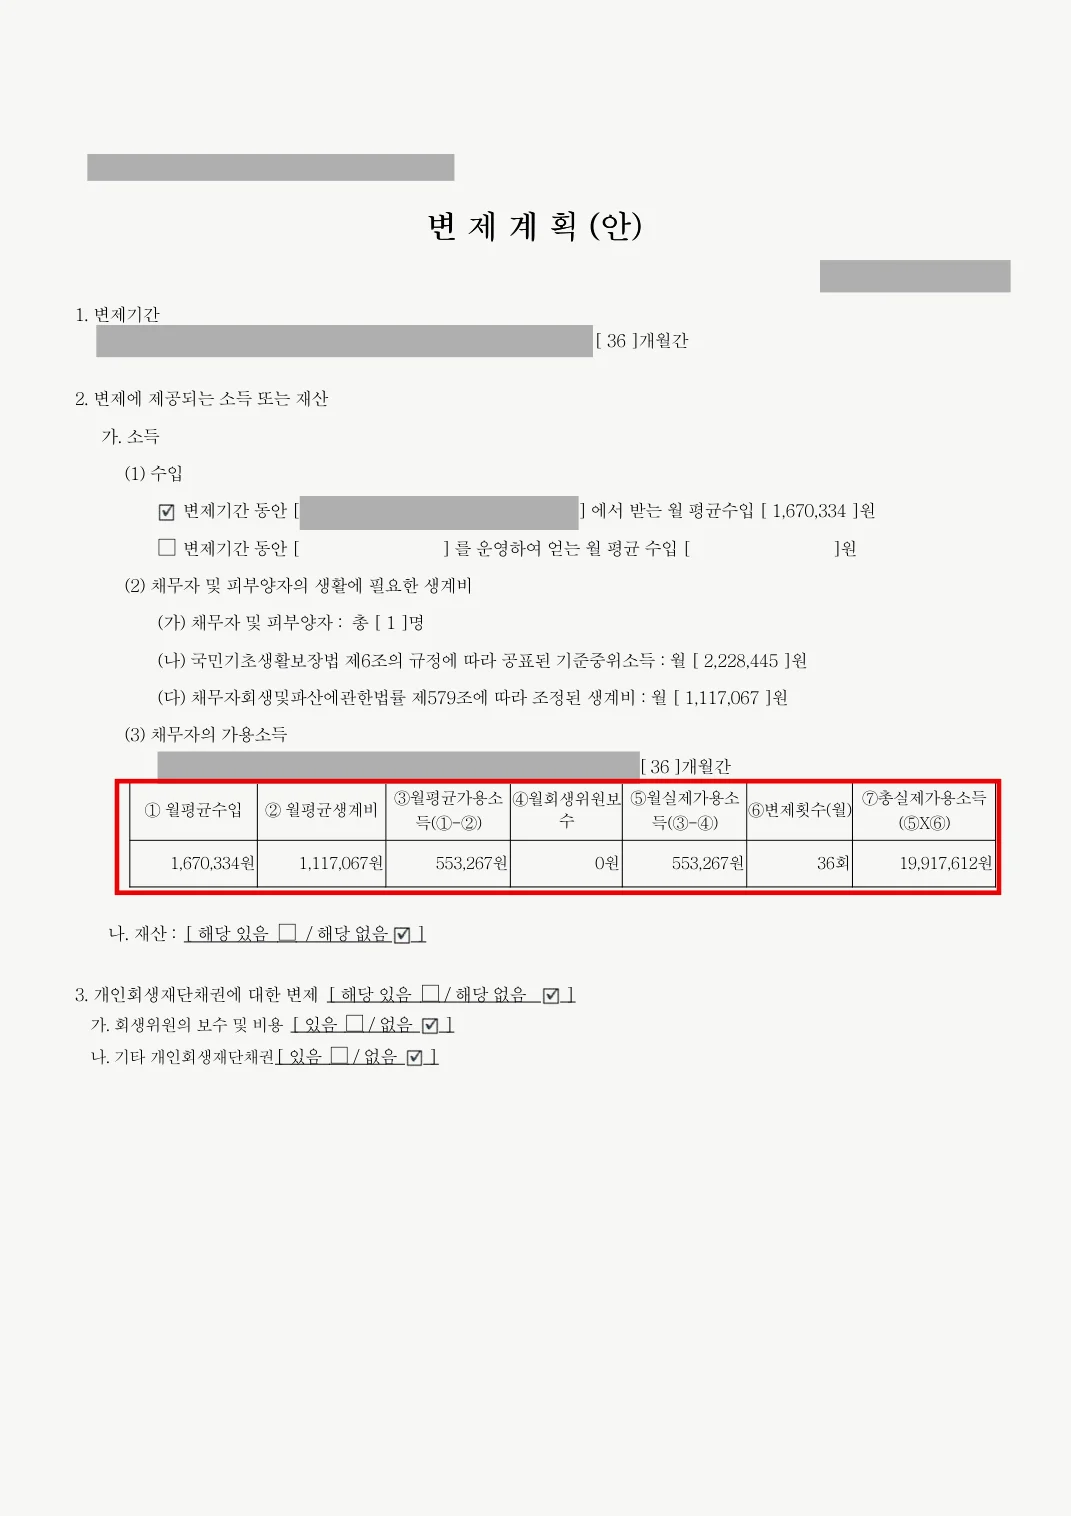
월 약 55.3만 원씩 36개월 변제하는 조건으로 개인회생을 진행했습니다.
채무액 중 약 3,894만 원(약 66.16%)을 탕감받는 결과로 이어졌습니다.
💡 사건 핵심정보
구분 | 내용 |
|---|---|
사건유형 | 개인회생 |
의뢰인 | 40대 남성·공인중개사 |
총 채무액 | 약 5,886만 원 |
핵심 쟁점 | 불규칙한 중개 수입과 차량 담보채권의 처리 |
결과 | 월 약 55.3만 원·36개월 변제, 약 3,894만 원 탕감 |
담당 변호사 | 이창희 변호사 |
상황배경
의뢰인은 공인중개사 자격을 취득한 뒤 여러 중개업소에서 일하며 경험을 쌓았습니다.
중개 업무는 계약이 성사돼야 수입이 들어오는 만큼, 처음부터 매달 일정한 돈을 벌 수 있었던 것은 아닙니다.
그래도 일을 배우며 계약을 늘려갔지만, 이후 부동산 거래가 줄면서 수입이 다시 불안정해졌습니다.
그러자 수입이 들어올 때 대출금을 메우고, 부족한 달에는 다시 돈을 빌리는 생활이 이어졌습니다.
의뢰인은 진술서에서 한때 대출 이자만 한 달 약 220만 원에 이르렀다고 설명했습니다.
거래가 줄어 수입은 감소하는데 이자 부담은 계속 커지니, 일을 하고 있어도 빚을 줄이기가 어려웠던 것입니다.
결국 개인회생채권액은 약 5,886만 원에 이르렀습니다.
더는 새 대출로 기존 대출을 막기 어려워진 의뢰인은 중개 일을 이어가면서 채무를 정리할 방법을 찾기 위해 저희 리얼로펌을 찾아왔습니다.
리얼로펌의 전략
저희는 먼저 채무 규모에 맞춰 월 변제금을 정하기보다, 거래 실적에 따라 달라지는 수입에서 생활비를 쓰고 얼마를 꾸준히 낼 수 있는지 살폈습니다.
월평균 수입 약 167만 원과 1인 생계비 약 111.7만 원을 반영해 매달 변제할 수 있는 금액을 약 55.3만 원으로 정리했습니다.
차량을 담보로 한 대출도 다른 카드·신용대출과 똑같이 취급할 수는 없었습니다.
차량 담보권을 통해 회수될 것으로 예상한 약 760만 원은 별도로 두고, 그 방식으로도 회수되지 않을 것으로 본 금액을 개인회생채권에 반영했습니다.
우선 변제할 채권 역시 구분해 월 변제금과 36개월 변제 조건을 맞췄습니다.
최종 결과
💡 월 약 55.3만 원씩 36개월 변제·약 66.16% 탕감 인가
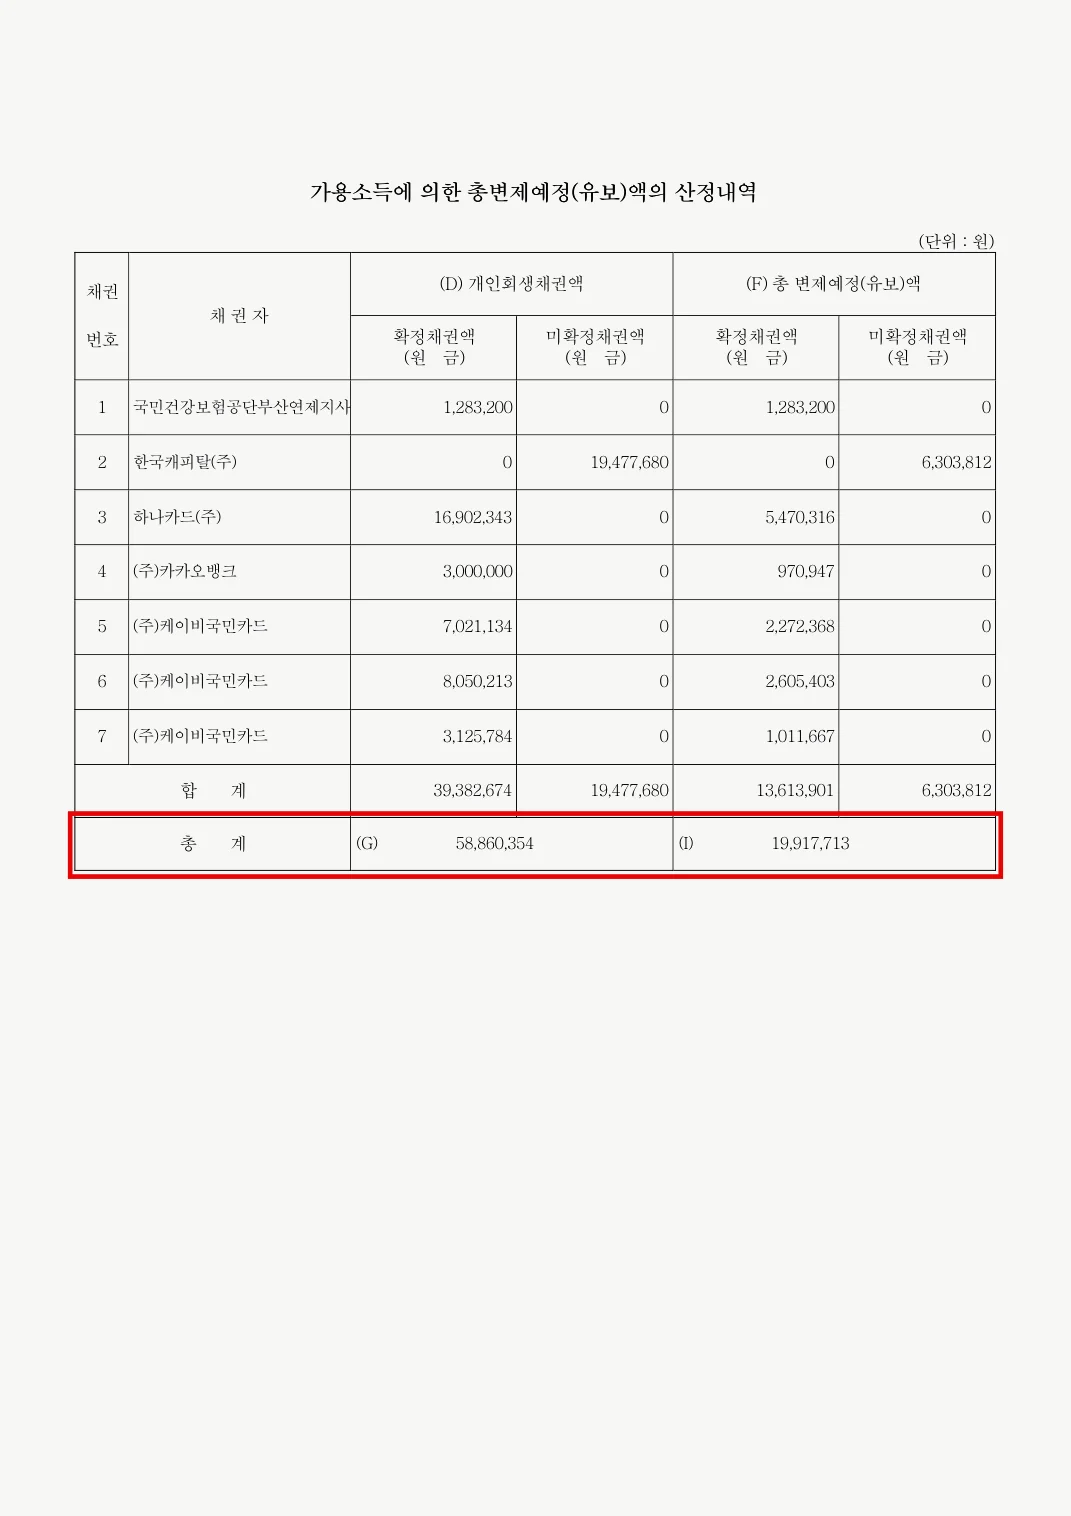
총 채무액: 약 5,886만 원
탕감액: 약 3,894만 원(약 66.16%)
총 변제예정액: 약 1,992만 원
월 변제금: 약 55.3만 원
변제기간: 36개월
자주 묻는 질문
Q. 공인중개사처럼 계약에 따라 수입이 달라져도 개인회생이 가능한가요?
가능성을 검토할 수 있습니다. 중요한 것은 어느 한 달의 수입만 떼어 보는 것이 아니라, 앞으로 반복해서 얻을 수 있는 소득과 필요한 생활비를 함께 살피는 것입니다. 이 사건도 월평균 수입을 기준으로 변제금을 정리했습니다.
Q. 대출 이자가 월수입보다 많으면 월 변제금은 어떻게 정하나요?
현재 내는 이자를 그대로 월 변제금으로 옮기지는 않습니다. 소득과 생활비, 채권의 종류를 함께 살펴 계속 낼 수 있는 금액을 검토해야 합니다.
Q. 자동차 담보대출이 있으면 전액을 다른 빚과 합쳐 계산하나요?
차량에 설정된 담보권과 담보권 행사 후에도 남을 것으로 예상되는 채권을 구분해야 합니다. 이 사건에서도 차량을 통한 별도 회수 예상액과 개인회생채권에 반영할 금액을 나누어 살폈습니다.
Q. 카드대금과 보험료 체납이 함께 있으면 무엇부터 확인해야 하나요?
채권자별 잔액과 채권의 성격을 먼저 나눠보세요. 이 사건처럼 우선 변제할 채권이 있다면 일반 카드·대출채권과 지급 순서를 구분해 검토해야 합니다.
변호사의 조언
이번 의뢰인께서는 중개 일을 계속하고 있었지만, 계약이 뜸한 달까지 새 대출로 버티면서 빚이 늘어난 사례입니다.
수입이 있다는 것과 지금의 대출 상환액을 계속 감당할 수 있다는 것은 다른 문제입니다.
비슷한 상황이라면 최근 몇 달간 실제로 들어온 중개 수입과 매달 나간 생활비·대출 이자를 순서대로 적어보세요. 수입이 많았던 달 하나만 기준으로 삼으면 앞으로 낼 수 있는 금액을 너무 높게 잡기 쉽습니다.
자동차 할부가 있다면 잔액과 담보 설정 여부도 따로 확인해 두셔야 합니다.
자료가 모두 갖춰진 뒤에야 상담받을 수 있는 것은 아닙니다. 가지고 계신 수입 내역과 채권자별 잔액을 지참하시면, 저희 리얼로펌이 어떤 채무를 따로 살피고 매달 얼마를 계속 낼 수 있을지 함께 정리해 드리겠습니다.
※ 의뢰인의 동의를 거쳐 익명화된 사례입니다.